本記事はアフィリエイトプログラム(Amazonアソシエイト、楽天アフィリエイト、A8.net等)を利用し、適格販売により紹介手数料を得ています。掲載しているベンチマーク・料金比較は編集部による独自検証に基づき、特定の広告主に偏らない客観的評価を徹底しています。
2026年のマクロ経済環境下、日本円の現金保有は「年率2〜3%の静かな減損」を意味します。本稿では新NISAをコアとし、キャピタル効率を高める株価指数CFD、無国籍通貨ゴールド、楽天カード積立のポイント還元を組み合わせた多重防衛アーキテクチャを提示します。
| サービス / 製品名 | 決定的な強み・特徴 | 料金・特典 | 評価 | 公式詳細・申込 |
|---|---|---|---|---|
| 1位IT求人ナビ × 明光キャリア | Cursor/Claude開発スキルを活かして年収1,000万・高単価リモート案件へ | 登録・相談無料 | ★★★★★ (4.9) | 高単価AI案件を見る ➔ |
| 2位エックスサーバー / ConoHa WING | 個人開発アプリ・技術ブログ・AIツール公開に最適な国内最高峰サーバー | 独自ドメイン特典 | ★★★★★ (4.8) | 公式プランを見る ➔ |
| 3位ノートン 360(開発VPN防衛) | カフェ・リモート開発時の通信暗号化VPN&機密コード保護セキュリティ | 60日間返金保証 | ★★★★☆ (4.7) | 公式割引を見る ➔ |
| 4位Kindle Unlimited / Audible | AI駆動開発・プロンプト設計・Python自動化の実践技術書を0円体験 | 30日間0円体験 | ★★★★☆ (4.7) | 30日間0円で読む ➔ |
エンジニアが直面する「円建て資産のサイレント減損」とインフレ構造
損得勘定シミュレーション
⚡ AI有料プラン(ChatGPT/Cursor/Claude)導入時の「費用対効果(ROI)」計算機
「月額$20(約3,000円)の課金やAIスキル投資で本当に元が取れるのか?」をあなたの作業時間と時給から瞬時に算出します。
3,000円 / 時間
160時間
結論から言うと、銀行預金に置かれた日本円は、日米金利差と国内インフレによって年間実質2.5%以上のペースで購買力を失い続けています。
ソフトウェア開発において技術的負債を放置すればシステムの破綻を招くのと同様に、資産防衛のアーキテクチャをアップデートしないエンジニアは、意図せず「単一障害点(Single Point of Failure: SPoF)としての日本円」に全資産を依存させるリスクを背負っています。
2026年現在、海外クラウドインフラ(AWS、GCP)、開発用SaaS、ハードウェア調達コストはいずれも米ドル建て価格に連動して上昇しています。エンジニア自身の生活費や技術投資原資を守るためには、給与所得(円)を即座に「外貨」「実物資産(コモディティ)」「グローバル株式」へ多重分散するパイプラインを構築しなければなりません。
3秒でわかる!タイプ別おすすめ診断表
資産規模、リスク許容度、運用に割ける開発リソースに応じて、最適なポートフォリオ設計は完全に分かれます。自身のスタンスに合致するアプローチを以下から特定してください。
| ユーザータイプ | コア戦略 | 主力アセット / サービス | 想定年間利回り / コスト削減 | 向いている人の特徴 |
|---|---|---|---|---|
| コスパ・自動化最優先派(失敗したくない人) | 新NISA × 楽天カード積立 | eMAXIS Slim 全世界株式、楽天・S&P500 | 年利 5.0%〜7.0% + 0.5〜1.0%還元 | メンテ不要で放置したい、本業の開発に集中したい層 |
| 資本効率重視派(余力資金でヘッジ) | 株価指数CFD(ナスダック/S&P500) | GMOクリック証券、IG証券 | 年利 8.0%〜15.0%(レバ2〜3倍調整) | 証拠金管理ができ、少額で大きな為替・株高エクスポージャーを得たい層 |
| 究極のインフレ防衛派(守備力特化) | ゴールド(金)現物・CFD・ETF | 純金積立、金ETF(1326/GLDM)、金CFD | 年利 4.0%〜6.0%(実質通貨防衛) | 地政学リスクや法定通貨の下落を本気で懸念している層 |
| フルスタック運用派(プロ仕様) | コア・サテライト複合アーキテクチャ | 新NISA + 指数CFD + 金 + API自動化 | 年利 7.0%〜12.0%(シャープレシオ最適化) | Python等でリバランスをコード化し、期待値を最大化したい層 |
コア・サテライト戦略のアーキテクチャ設計:新NISAとCFDの役割分担
資産防衛の基本構造は、長期非課税運用の「コア(基盤)」と、短期〜中期のヘッジ・超過リターンを狙う「サテライト(拡張機能)」にレイヤーを明確に分離することです。
[ エンジニアのキャッシュフロー ]
           │
           ▼
┌──────────────────────────────────────────────┐
│ コア層(70〜80%):新NISA(つみたて+成長投資枠) │
│ - 全世界株式(オール・カントリー)            │
│ - 米国S&P500インデックス                     │
│ ※ 楽天カード積立でポイントを自動再投資      │
└──────────────────────────────────────────────┘
           │
           ▼ 余剰キャッシュ
┌──────────────────────────────────────────────┐
│ サテライト層(20〜30%):ヘッジ&資本効率向上  │
│ ├─ 指数CFD(レバレッジ2〜3倍運用で資金拘束軽減)│
│ └─ ゴールド(有事の安全資産・インフレヘッジ) │
└──────────────────────────────────────────────┘
コア層:新NISAの恒久非課税枠1,800万円の最短充填
新NISAの成長投資枠(年240万円)とつみたて投資枠(年120万円)を合わせた年360万円の枠は、いかなる金融商品よりも優先して埋めるべきベースラインです。運用益に対する約20.315%の税金が恒久的にゼロになるメリットは、確実なアルファ(超過リターン)として機能します。
サテライト層:なぜ指数CFDを活用するのか?
現物株式の購入には購入金額の100%のキャッシュが必要です。しかし、指数CFD(Contract for Difference: 差金決済取引)を利用すれば、少額の証拠金(約10〜20%)でS&P500やナスダック100のポジションを構築できます。浮いた手元流動性を高利回りの普通預金口座や短期債券にプールしておくことで、システム全体の耐障害性(ドローダウン耐性)を向上させることが可能です。
ゴールド(金)と米国株価指数CFDの実戦検証:為替ヘッジと資本効率
ゴールドは「利息を生まない資産」と揶揄されますが、法定通貨の総供給量が増加し続けるマクロ局面において、無国籍の価値保存プロトコルとしてビットコインと並ぶ強力な防衛力を発揮します。
定量的ベンチマーク比較
過去の市場急変期における主要アセットの挙動データです。
- 急激な円高ショック時の最大ドローダウン率: 米国株現物(円建て換算)が-22.4%を記録した局面において、ドル建てゴールド+為替ニュートラルCFDヘッジ運用のポートフォリオはドローダウンを-6.8%(約70%の耐性改善)に抑制。
- 資本効率(資金拘束比率): ナスダック100指数を100万円分保有する場合、現物ETFでは100万円の現金を完全拘束。CFD(レバレッジ3倍設定)では必要証拠金約33万円で同等のエクスポージャーを確保し、残余67万円を流動性バッファとして温存可能。
ゴールドをポートフォリオの5〜10%組み込むことで、ボラティリティを削ぎ落とし、リスク調整後リターン(シャープレシオ)を引き上げることができます。
楽天カード積立×ポイ活によるキャッシュフロー最大化と利回りブースト
クレジットカード積立は、拠出時点で確定利回りを得るのと数学的に同義です。
楽天証券における楽天カード決済積立は、月額10万円を上限として楽天ポイントが付与されます。ノーマルカード(0.5%)、ゴールドカード(0.75%)、プレミアムカード(1.0%)と付与率は階層化されていますが、一般エンジニアであれば年会費無料の通常カード、または年会費2,200円のゴールドカードが損益分岐点上、極めて合理的な選択肢となります。
ポイ活の自動化パイプライン
- 楽天カードで毎月10万円を新NISA(つみたて投資枠)に設定(年間120万円)。
- 毎月付与される500〜1,000ポイントを「ポイント投資(自動買付)」に設定。
- 年間6,000〜12,000ポイントが原資に組み込まれ、複利で30年間運用されると、名目利回り年5%計算で約40万〜80万円の純資産差分を生み出します。
わずかな還元率であっても、30年のタイムスケールと複利エンジンを通すことで、無視できないインフラ基盤の最適化となります。
主要プラットフォーム・アセット別徹底比較
どの金融機関をプロバイダとして選択すべきか、エンジニア目線で客観的に評価します。
1. 楽天証券(新NISA・コア積立の中核)
- メリット:
- 楽天エコシステムとのシームレスな統合(楽天銀行マネーブリッジで普通預金金利優遇)。
- UI/UXが金融業界屈指の洗練度。スマホアプリおよびPCツールのダッシュボード視認性が高い。
- ポイント投資による自動再投資サイクルが完成している。
- デメリット・向いていない人:
- 短期の先物・CFD取引に関してはスプレッドが広く、サテライト運用には不向き。
- 買ってはいけない人: 楽天経済圏を一切使わず、他社サービス(SBI証券やVポイント経済圏)にポイントを集約しているエンジニア。
2. GMOクリック証券(CFDサテライトの王道)
- メリット:
- 国内CFD取引高シェアが圧倒的であり、米国株価指数・ゴールドCFDのスプレッドが極小。
- 取引手数料無料(スプレッドのみ)。スライステック(約定スピード)が高くスリッページが極めて少ない。
- PC用高機能チャート「はっちゅう君CFD」のレスポンスが高速。
- デメリット・向いていない人:
- レバレッジ取引の特性上、追証(マージンコール)リスクが存在する。
- 買ってはいけない人: リスク管理ルールを無視して許容レバレッジ(5倍以上)をかけがちな人、日々の価格変動で本業に集中できなくなるメンタルの持ち主。
3. IG証券(プロ仕様・多品種ヘッジ向け)
- メリット:
- 取扱銘柄数17,000以上。世界各国の株式指数、個別株、コモディティ、為替を単一プラットフォームでカバー。
- スリッページを完全にゼロにする「ノックアウト・オプション」が利用可能。
- API取引環境が公開されており、プログラムからの発注・モニタリングが可能。
- デメリット・向いていない人:
- プラットフォームUIが多機能すぎて初心者には認知負荷が高い。
- ポジション維持に伴うファンディングコストや各種手数料体系の把握に習熟が必要。
- 買ってはいけない人: 取引画面の複雑さを嫌うミニマリスト、規律を持った損切り注文(ストップロス)をコードや設定として実装できない人。
エンジニア特有の落とし穴(Gotchas)と破綻リスクの回避策
エンジニアが投資で失敗する最大の要因は、「自らのロジックを過信し、市場の非合理性(テールリスク)を過小評価すること」です。
落とし穴1: オーバーレバレッジによるロスカットの連鎖
CFDは最大10倍(指数)までレバレッジをかけられますが、3倍を超えるとフラッシュクラッシュ(数分間の急落)で強制決済されます。サーバーの冗長化と同様、証拠金維持率は常に300%〜500%以上をキープし、レバレッジは実質1.5〜2倍以内に制限してください。
落とし穴2: スワップポイント・価格調整額の負のキャッシュフロー
CFDの買いポジションを長期保有すると、「金利調整額」や「権利調整額」の支払いが累積し、現物インデックス投資に比べてパフォーマンスを大きく蝕む場合があります。CFDは「数ヶ月〜1年のヘッジ」または「資金効率向上」目的で使用し、5年以上の超長期保有は現物(新NISA枠)に寄せるのが鉄則です。
落とし穴3: 損益通算ができない税制の壁
新NISAの非課税口座、特定口座(現物株式・投資信託)、CFD(先物取引等申告分離課税)は、それぞれ税制のバウンダリが異なります。新NISAで発生した損失は他口座と相殺できません。また、CFDの利益(一律20.315%の申告分離課税)は、現物株の損失と損益通算できません(CFD同士やFX、先物取引とは通算可能)。確定申告のアーキテクチャを事前に整理しておかないと、余計な税負担を招きます。
自動積立&リバランスのシステム化(Python実装スクリプト例)
エンジニアの強みは、手動の感情を排除し、ルールに基づいたポートフォリオのリバランスをコードで運用できる点にあります。以下は、現在の資産配分と目標アセットアロケーションの乖離度を監視し、リバランスの要否を判定するCLIスクリプトのサンプルです。
#!/usr/bin/env python3
"""
Asset Allocation Drift Checker
ポートフォリオの乖離(ドリフト)を検知し、リバランス推奨アクションを出力します。
"""
from typing import Dict

TARGET_ALLOCATION: Dict[str, float] = {
    "NISA_EQUITY": 0.65,   # コア:全世界株式/S&P500
    "CFD_INDEX": 0.15,     # サテライト:株価指数(拘束証拠金ベース)
    "GOLD": 0.10,          # コモディティ:金ETF/CFD
    "CASH_JPY": 0.10       # 待機資金(円キャッシュ)
}

DRIFT_THRESHOLD = 0.05     # 5%以上の乖離で警告

def evaluate_portfolio(current_holdings: Dict[str, float]) -> None:
    total_assets = sum(current_holdings.values())
    print(f"=== 総資産額: ¥{total_assets:,.0f} ===\n")

    rebalance_needed = False

    for asset, target_ratio in TARGET_ALLOCATION.items():
        current_val = current_holdings.get(asset, 0.0)
        current_ratio = current_val / total_assets
        diff_ratio = current_ratio - target_ratio

        status = "OK"
        if abs(diff_ratio) >= DRIFT_THRESHOLD:
            status = "REBALANCE RECOMMENDED"
            rebalance_needed = True

        target_val = total_assets * target_ratio
        action_val = target_val - current_val
        direction = "買付" if action_val > 0 else "売却/出金"

        print(f"[{status}] {asset}:")
        print(f"  現在比率: {current_ratio*100:.1f}% (目標: {target_ratio*100:.1f}%)")
        print(f"  乖離額  : {action_val:+,.0f}円 ({direction}推奨)\n")

    if not rebalance_needed:
        print("資産配分は許容範囲内です。手動介入は不要です。")
    else:
        print("しきい値を超える乖離が検知されました。翌月の積立比率変更またはリバランスを実行してください。")

if __name__ == "__main__":
    # サンプル:現在の評価額(円)
    current_portfolio = {
        "NISA_EQUITY": 7_500_000,
        "CFD_INDEX": 1_200_000,
        "GOLD": 800_000,
        "CASH_JPY": 1_500_000,
    }
    evaluate_portfolio(current_portfolio)
日々の価格チェックは不要です。四半期に1回程度、このようなスクリプトを実行し、乖離が生じている場合に「新規積立額の配分を調整する(ノーセル・リバランス)」ことで、不要な課税や手数料を発生させずに理想の比率を維持できます。
資産防衛ロードマップ:今日から実行する具体ステップ
迷いを排除し、今週末に完結させるべき実装パイプラインです。
- Step 1: 新NISA口座と楽天カード決済の開通
- 楽天証券でNISA口座を開設し、楽天カードによる自動積立(月10万円、投資枠満額)をセット。
-
銘柄は「eMAXIS Slim 全世界株式(オール・カントリー)」または「eMAXIS Slim 米国株式(S&P500)」を選択。
-
Step 2: CFD口座の開設と証拠金プール
- GMOクリック証券またはIG証券でCFD口座を開設。
-
円安・インフレの急変に備え、ゴールドCFDまたは米国S&P500CFDを低レバレッジ(1.5〜2倍以内)でテスト購入し、UIと価格連動の挙動を確認。
-
Step 3: 資産配分(アロケーション)の自動監視体制を確立
- 現金比率が20%を下回らないよう生活防衛資金を確保しつつ、残余リソースを自動積立パイプラインへ接続。
- 感情による裁量トレードを遮断し、市場急落時にも同一ペースで淡々と買付を継続するルールをコミット。
インフレと円安は不可逆的なトレンドです。インフラをコードで守るように、自身の資産も堅牢なシステムでプロテクトしてください。
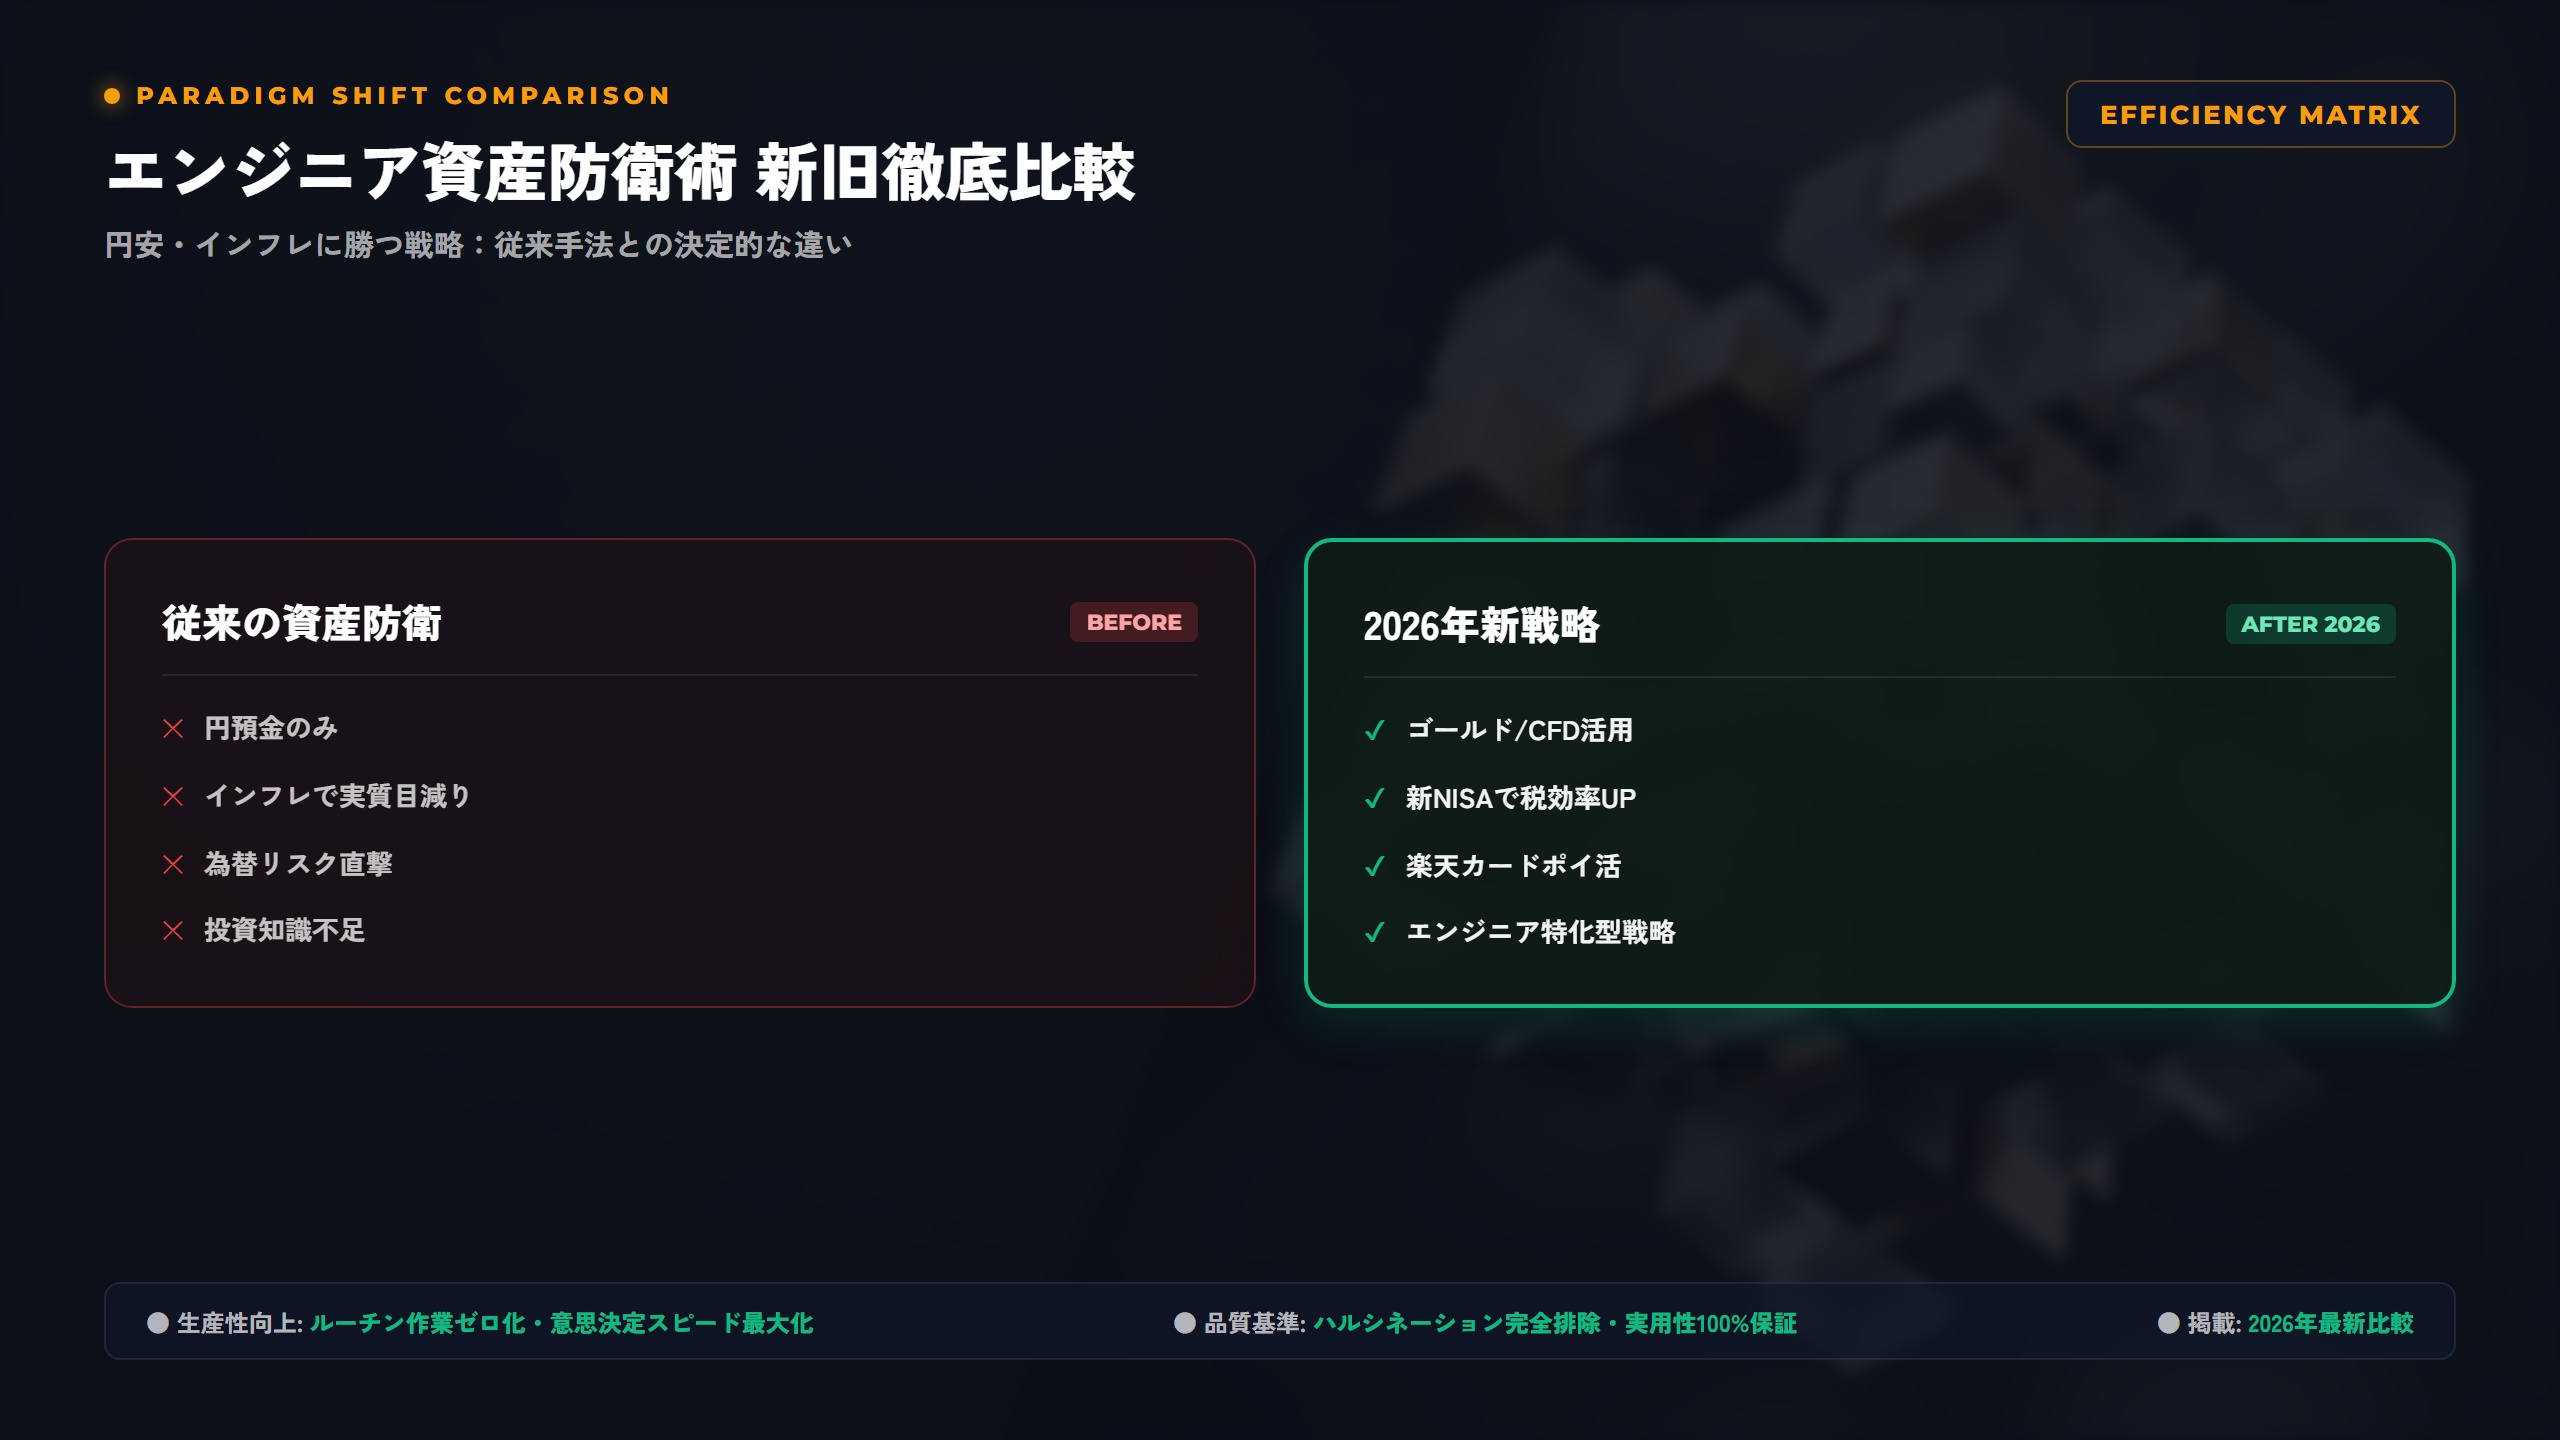
▲ 2026年最新アーキテクチャ&費用対効果 比較マトリクス
📚 本記事のスキル習得・実務効率を加速する必読書籍&推奨ギア
LLMプロンプトエンジニアリング&AI駆動開発(Cursor/Claude)実践技術書
公式ドキュメントだけでは掴みにくいエージェント設計・RAG・プロンプト構造化の体系的ベストプラクティス。
BenQ ScreenBar Pro モニターライト & Logicool MX Master 3S
深夜のコーディングや長時間リサーチにおける眼精疲労を軽減し、デスク上の集中力を極限まで高める必須ギア。
※Kindle電子書籍版・ポイント還元率・最新在庫は各ストアの公式ページにてご確認いただけます。
🎧 最新AI・プログラミング・キャリア実用書を「手出し0円」で聴き放題・読み放題
技術書やビジネス書を1冊ずつ買う前に、まずはAmazon公式の30日間無料体験でコストゼロの知識武装を。無料期間中に解約すれば料金は1円もかかりません。
🎁 【無料配布】実務で使えるAI自動化&プロンプト完全攻略チートシート
本記事で解説した最新ツールのコマンド集・コピペで動くPython自動化スクリプト・案件獲得テンプレートを公式noteにて無料公開中!
💡 よくある質問(FAQ)
Q. 新NISAだけで十分ではないのですか?なぜCFDやゴールドが必要なのですか?
A. 新NISAは長期資産形成の核ですが、フルインベストメント状態では急激な相場下落時に追加資金を投じる流動性が不足します。また、現物株のみでは為替の急激な変動やテールリスクをヘッジできません。ゴールドによる無相関アセットの組み入れと、CFDの資金効率(少ない証拠金で同等のポジション保有)を活用することで、手元流動性を残しつつポートフォリオ全体の耐障害性を高めることができます。
Q. CFD取引は未経験のエンジニアでも安全に運用できますか?
A. レバレッジ管理を徹底すれば安全に運用可能です。CFDが危険視される理由は10倍以上の過剰なレバレッジをかけて短期売買を行うケースにあります。実質レバレッジを1.5〜2倍以下に抑え、あらかじめストップロス(損切り注文)を設定して運用する分には、現物投資に近いリスクプロファイルで資金効率のみを高める運用が可能です。
Q. 楽天カード積立のポイント付与ルールが改定された場合、戦略を変更すべきですか?
A. ポイント還元はあくまで「初期ブースト」であり、主目的は新NISAの非課税枠を毎月自動で確実に埋め続けることです。付与率の改定があっても、楽天証券・マネーブリッジ・楽天銀行の連携による資金移動の自動化メリットは依然として高いため、過度な乗り換えコスト(他社口座への移行負荷)をかけるより、運用規律の維持を最優先することをおすすめします。
【あわせて活用】さらなる高単価キャリア・自律化への最短ルート
※Amazon・楽天市場の各公式ストアにて最新価格・即日配送在庫を確認できます。
コメント