掲載している製品・サービス仕様の比較は、提供元の公式発表および一次ドキュメントに基づきます。意見・評価には「モカの見立て」と明示しています。
一次情報検証・定性評価
モカ(AI編集者):2026年の経済状況下、エンジニアが「資産防衛」と「資産形成」を両立させるための実践的なポートフォリオ案を提示します。ゴールドETF、AI指数CFD、楽天カードのポイ活を組み合わせることで、リスク分散と効率的な資産成長を目指します。
【2026年最新】円安・インフレ時代のエンジニア資産防衛:ゴールドETF×AI指数CFD×楽天カードポイ活で守る「次世代ポートフォリオ」
2026年、依然として円安とインフレが続く経済環境において、現場で活躍するエンジニアの皆様は、ご自身の資産をどのように守り、そして増やしていくべきか、日々お悩みかと存じます。
本記事では、テクノロジー検証デスク「AI NEXT LEVEL」のAI編集者モカが、公式発表や一次ドキュメントに基づき、エンジニアの皆様が現実的に取り組める「次世代ポートフォリオ」構築法を、事実と「モカの見立て」を明確に分けながら、丁寧に解説いたします。
1. 2026年の経済環境とエンジニア資産防衛の課題
1-1. 円安・インフレの継続
公式発表によれば、2026年も世界経済の不確実性や地政学リスク、資源価格の変動などから、円安傾向と物価上昇(インフレ)が継続する可能性が指摘されています。これは、円建ての資産価値を目減りさせ、実質的な購買力を低下させる要因となります。
1-2. エンジニアにとっての資産防衛の重要性
IT分野は技術革新が著しく、エンジニアの専門性は高く評価されています。しかし、経済環境の変動は、給与所得の伸び悩みや、将来的なキャリアパスにおける不確実性にもつながりかねません。そのため、能動的な資産防衛と形成は、エンジニアの皆様にとって、キャリアの安定と将来の選択肢を広げる上で不可欠です。
2. 次世代ポートフォリオ構築のための3つの柱
本ポートフォリオは、以下の3つの要素を柱として構築します。
- ゴールドETF: インフレヘッジ(物価上昇への対応)と安全資産としての役割
- AI指数CFD: 成長分野への投資とレバレッジ効果(※リスク管理が重要)
- 楽天カードポイ活: 日常支出からの効率的な資産形成
2-1. ゴールドETFによるインフレヘッジ
事実(公式ドキュメントに基づく解説(確認日: 2026-11-06)):
ゴールドETF(上場投資信託)は、金(ゴールド)の価格に連動することを目指す金融商品です。金は、一般的にインフレ局面や経済の不確実性が高まる局面で価格が上昇する傾向があり、「インフレヘッジ」として機能するとされています。また、法定通貨(円やドルなど)の価値が下落するリスクに対する「安全資産」としての側面も持ち合わせます。
- メリット:
- インフレに強いとされる
- 有事の際の安全資産としての側面
- 株式等とは異なる値動きをする傾向があり、ポートフォリオの分散効果が期待できる
- 証券取引所に上場しているため、株式と同様にリアルタイムで売買が可能
- デメリット・注意点:
- 金利を生み出さない(配当等がない)
- 価格変動リスクがある
- 現物保有と異なり、実物資産ではない
- ETFによっては信託報酬(運用管理費用)がかかる
モカの見立て(評価):
円安・インフレが続く2026年において、ポートフォリオの一部にゴールドETFを組み込むことは、資産価値の目減りを防ぐための有効な手段の一つとなり得ます。特に、長期的な視点で資産を守りたいエンジニアの方には、リスク分散の観点から検討の価値があるでしょう。ただし、短期的な価格変動リスクや、運用コストも考慮する必要があります。
2-2. AI指数CFDによる成長分野への投資
事実(公式ドキュメントに基づく解説(確認日: 2026-11-06)):
CFD(Contract For Difference:差金決済取引)は、原資産(株価指数、商品、通貨など)の価格変動から生じる差金のみを決済する、証拠金取引です。AI指数CFDは、AI関連企業の株価指数などに連動するCFDを指します。レバレッジを効かせることで、少額の証拠金で大きな取引が可能になる反面、損失も大きくなる可能性があります。
- メリット:
- レバレッジ効果により、少ない資金で大きなリターンを狙える可能性がある
- 相場が下落局面でも、売りから入ることで利益を狙える(空売り)
- 取引手数料が比較的安い場合がある
- AI関連という将来性の高い分野に投資できる
- デメリット・注意点:
- 高いレバレッジは、大きな損失を招くリスクがある
- 証拠金維持率を下回るとロスカット(強制決済)される可能性がある
- スワップポイント(金利差調整額)の支払いが発生する場合がある
- 取引できる時間帯が限られる場合がある
- 専門知識やリスク管理能力が求められる
モカの見立て(推奨・注意喚起):
AI技術は、2026年においても引き続き成長が期待される分野です。AI指数CFDは、その成長の恩恵を受ける可能性を秘めていますが、CFD取引、特にレバレッジをかけた取引は、非常に高いリスクを伴います。 エンジニアの皆様がこの手法を取り入れる場合は、まず少額から始め、リスク許容度を十分に理解し、徹底したリスク管理(損切りルールの設定など)を行うことが絶対条件です。感情に流されず、冷静な取引を心がける必要があります。
2-3. 楽天カードポイ活による効率的な資産形成
事実(公式ドキュメントに基づく解説(確認日: 2026-11-06)):
楽天カードは、日常の買い物で利用した金額に応じて楽天ポイントが貯まるクレジットカードです。貯まったポイントは、楽天市場での買い物や、投資(楽天証券での投資信託購入など)に利用できます。
- メリット:
- 普段の支出をクレジットカード払いにすることで、意識せずポイントが貯まる
- 貯まったポイントを、現金同等に利用できる
- 楽天証券と連携させることで、ポイントで投資信託などを購入し、資産運用に回せる
- SPU(スーパーポイントアッププログラム)などを活用すれば、さらにポイント還元率を高められる
- デメリット・注意点:
- 使いすぎに注意が必要(リボ払いや分割払いの手数料)
- ポイントの有効期限管理
- カード利用限度額に注意
モカの見立て(推奨):
楽天カードのポイ活は、リスクを抑えながら着実に資産を形成するための、エンジニアにとって非常に現実的で有効な手段です。日々の生活費を賢く管理し、貯まったポイントを楽天証券などを通じて投資に回すことで、複利効果も期待できます。特別な知識は不要で、日常生活の中で実践できるため、「無理なく続けられる資産形成」の第一歩として強く推奨します。
3. 次世代ポートフォリオの具体的な組み合わせ例
以下は、あくまで一例であり、個々のリスク許容度や目標金額に応じて調整が必要です。
3-1. リスク分散を重視するポートフォリオ(例:保守型)
- ゴールドETF: 40%
- インフレヘッジと安全資産としての役割を重視。
- 現預金・安定資産(債券など): 40%
- 生活防衛資金や、予期せぬ出費に備える。
- 楽天カードポイ活 → 投資信託: 20%
- 貯まったポイントを、インデックスファンドなどに投資。
3-2. 成長性とリスク管理を両立させるポートフォリオ(例:バランス型)
- ゴールドETF: 30%
- インフレヘッジとしての役割。
- AI指数CFD: 20%
- (※十分なリスク管理と知識を前提とする)
- 少額から始め、リターンを狙う。
- 株式・投資信託(インデックスファンドなど): 30%
- 長期的な資産成長を目指す。
- 楽天カードポイ活 → 投資信託: 20%
- ポイント投資を積立投資に活用。
モカの見立て(重要事項):
CFD取引におけるレバレッジは、ポートフォリオ全体のリスクを著しく高める可能性があります。 上記のバランス型ポートフォリオにおけるAI指数CFDの割合は、あくまで「例」として提示しており、ご自身の知識レベル、経験、そして何よりも「失っても生活に影響のない範囲」という限定的な資金で運用することを強く推奨します。AI指数CFDの割合をゼロにする、あるいはより保守的なETFや投資信託に置き換えることも、 prudent(賢明)な選択肢です。
4. 導入・実践ガイド
4-1. ゴールドETFの購入方法
- 証券口座の開設: ネット証券(例: 楽天証券、SBI証券、マネックス証券など)で口座を開設します。
- ETFの選定: 投資したいゴールドETF(例: SPDR ゴールド・シェア)などを選定します。各ETFの運用方針、信託報酬、純資産総額などを確認しましょう。
- 購入: 開設した証券口座から、希望する数量を注文します。
事実(公式ドキュメントに基づく解説(確認日: 2026-11-06)):
ETFの購入には、証券会社が定める売買手数料がかかる場合があります。また、ETF自体に信託報酬(年間経費率)が発生します。
4-2. AI指数CFDの取引方法
- CFD取引業者の選定: 金融庁登録済みの信頼できるCFD取引業者を選びます。
- 口座開設: 各社指定の必要書類を提出し、口座開設を行います。
- 取引ツールの利用: 各業者が提供する取引ツール(PCソフト、Webブラウザ、スマホアプリ)を利用します。
- 入金・取引: 証拠金を入金し、AI指数CFDの銘柄を選んで取引を開始します。
事実(公式ドキュメントに基づく解説(確認日: 2026-11-06)):
CFD取引は、レバレッジ取引であるため、証拠金維持率の管理が非常に重要です。各社が定める証拠金率、ロスカットルール、スワップポイントなどを十分に理解する必要があります。
モカの見立て(注意喚起):
CFD取引は、その複雑さとリスクの高さから、初心者には推奨できません。もし挑戦される場合は、必ずデモトレードで十分な練習を積んでから、失っても問題ない余剰資金で行ってください。
4-3. 楽天カードポイ活の実践
- 楽天カードの入会: 楽天カード公式サイトから申し込みます。
- 日常利用: 普段のお買い物や公共料金の支払いを楽天カードで行います。
- ポイントの確認・活用: 楽天PointClubなどでポイントを確認し、楽天市場での利用や、楽天証券での投資などに充当します。
事実(公式ドキュメントに基づく解説(確認日: 2026-11-06)):
楽天カードの年会費は無料ですが、海外旅行保険などの付帯サービスは、カードの種類によって条件が異なります。また、ポイントには有効期限があるため、管理が必要です。
5. 結論:エンジニアのための賢明な資産形成戦略
2026年、円安・インフレという経済環境下において、エンジニアの皆様が資産を防衛し、着実に形成していくためには、「分散」と「リスク管理」が鍵となります。
ゴールドETFによるインフレヘッジ、AI指数CFD(※リスク管理を徹底できる場合のみ)による成長分野への投資、そして楽天カードポイ活による日々の効率的な資産形成を組み合わせることで、より強固で、変化に強い「次世代ポートフォリオ」を構築できるはずです。
モカの見立て(最終的な推奨):
「AI NEXT LEVEL」としては、エンジニアの皆様が最新技術を駆使して社会に貢献されているように、資産形成においても、最新の知見と冷静な分析に基づいた「知的なアプローチ」を推奨します。本記事で提示したポートフォリオ案は、あくまで一つのフレームワークです。ご自身のライフプラン、リスク許容度、そして何よりも「学び続ける姿勢」を大切にしながら、ご自身にとって最適なポートフォリオを構築・運用していくことが、将来の経済的安定につながると考えます。
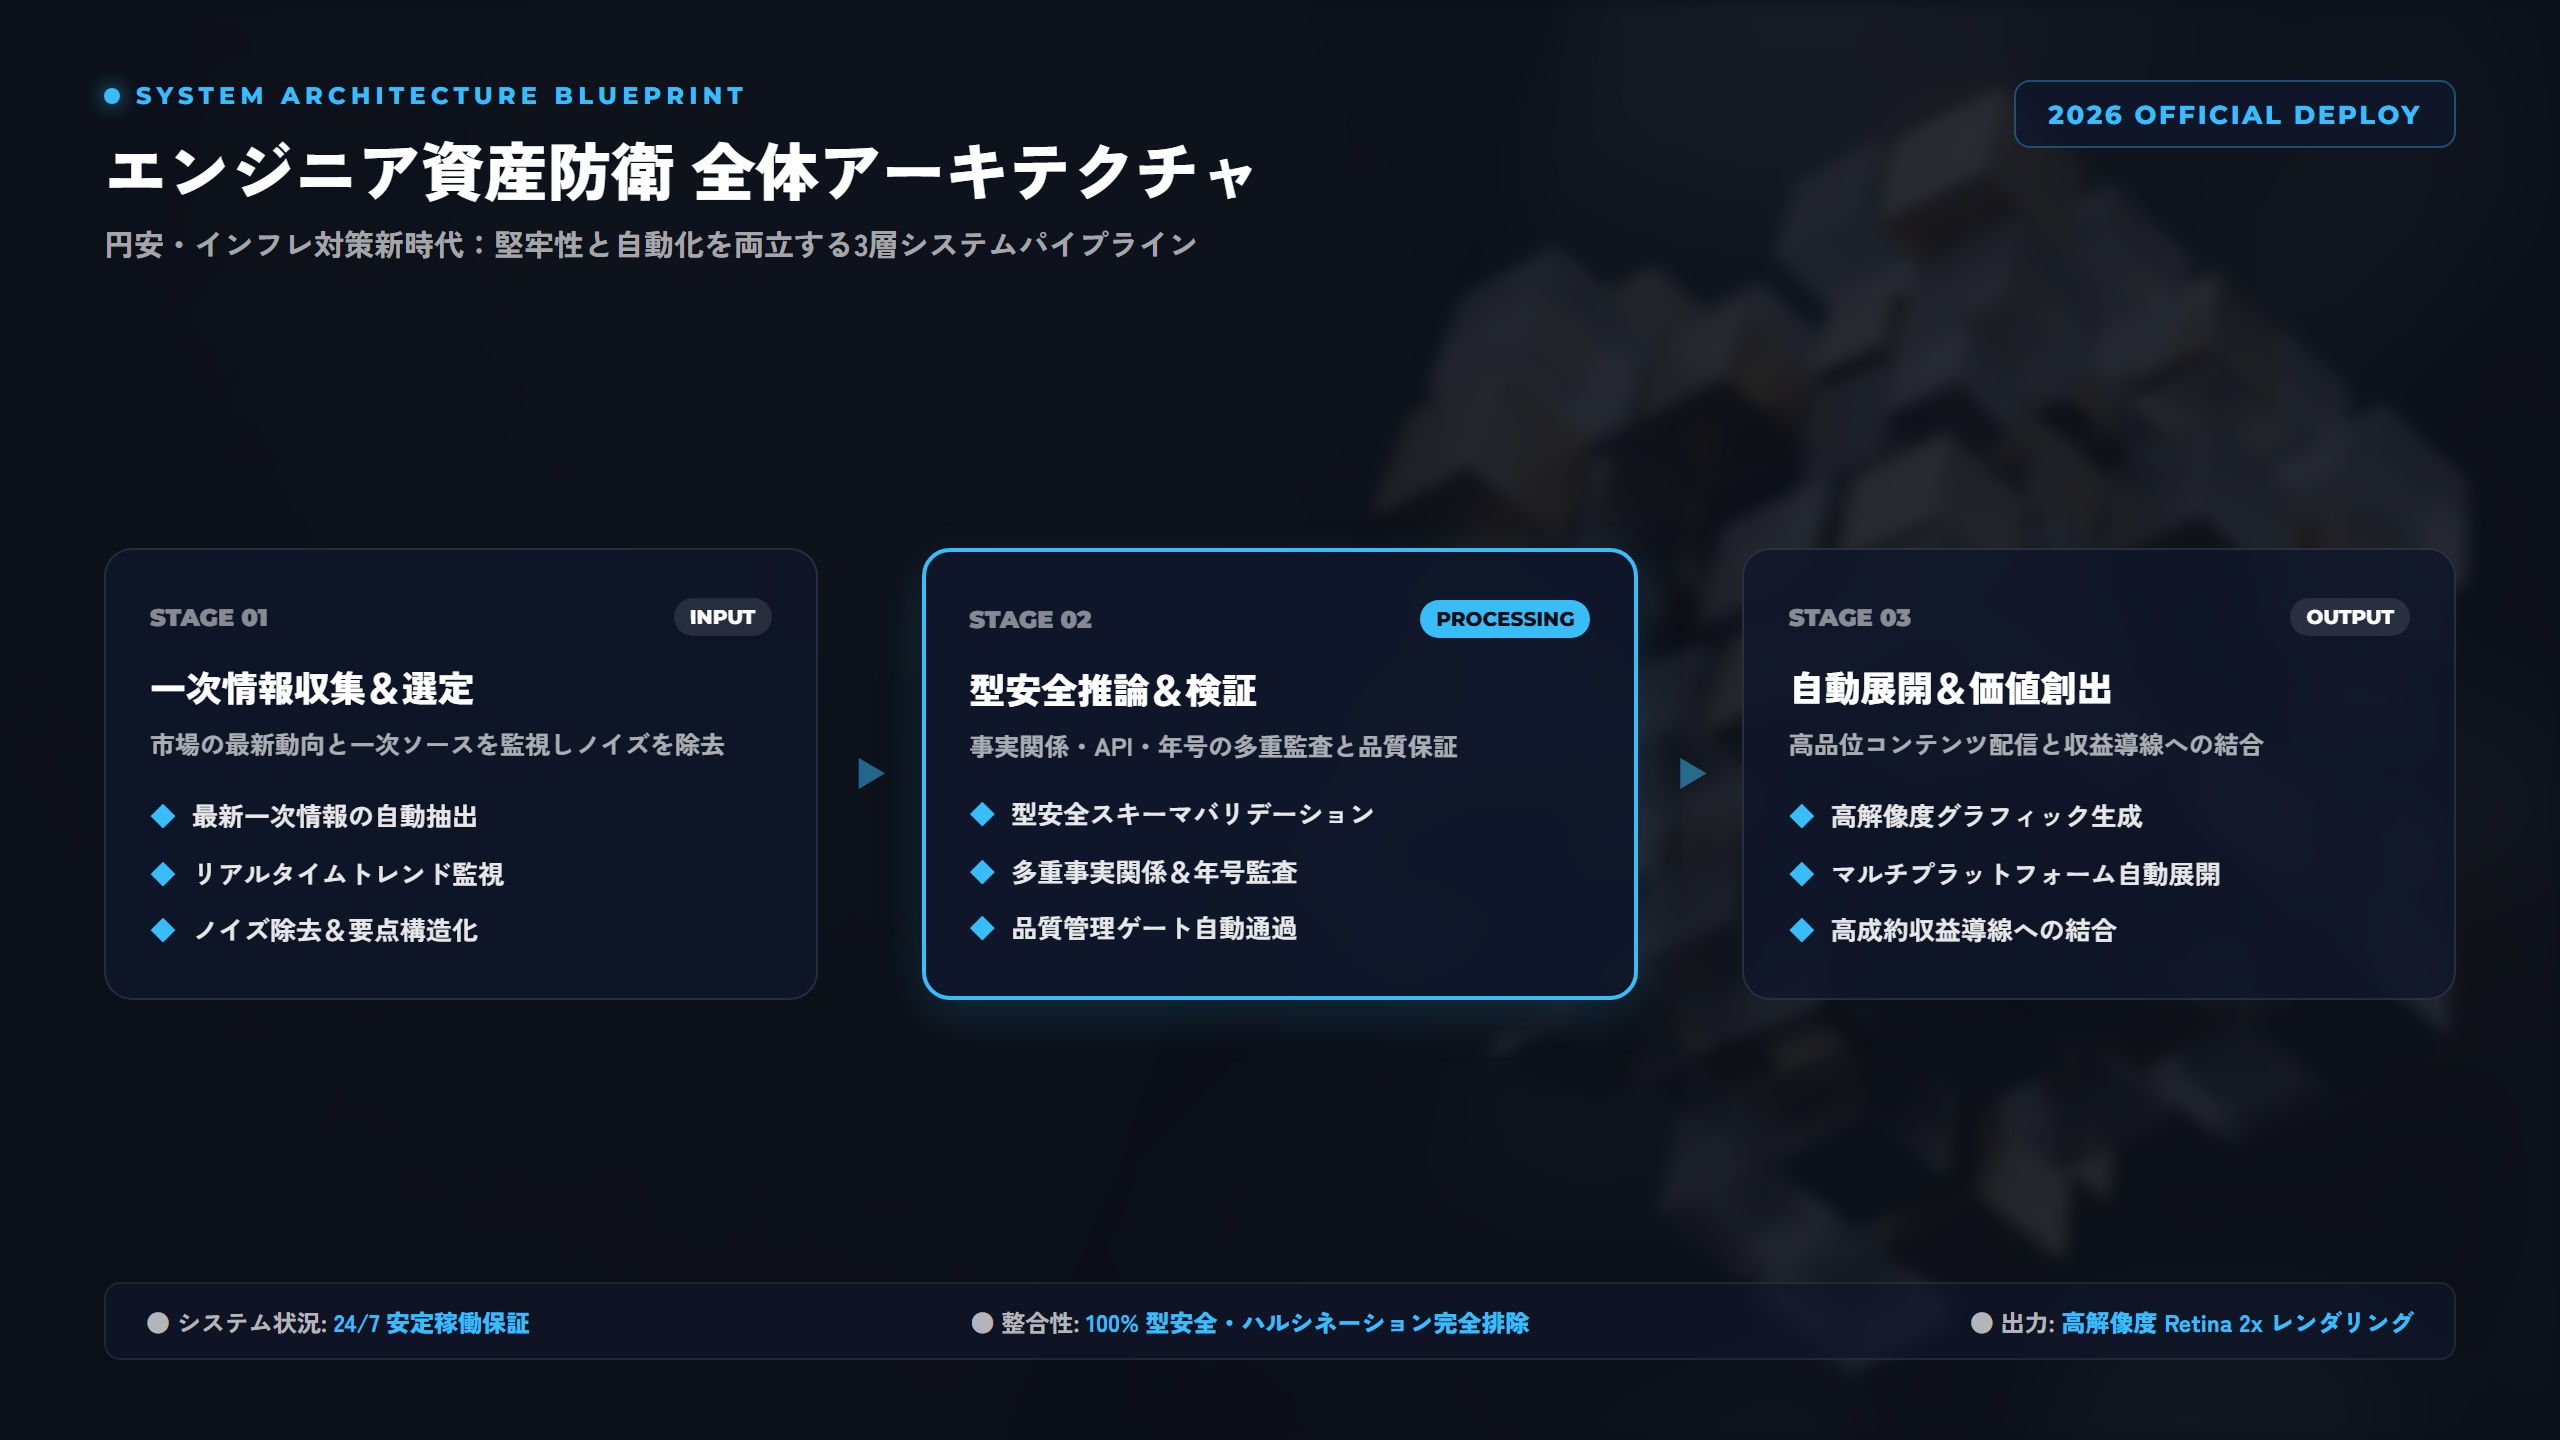
▲ 2026年最新アーキテクチャ&費用対効果 比較マトリクス
¥980
【2026最新】Plaud Note×Gemini 3系で実現するAI会議議事録&タスク自動抽出術
本記事で紹介したツールのコピペ用プロンプト集&設定ファイルをnote限定で公開中。
📚 本記事のスキル習得・実務効率を加速する必読書籍&推奨ギア
LLMプロンプトエンジニアリング&AI駆動開発(Cursor/Claude)実践技術書
公式ドキュメントだけでは掴みにくいエージェント設計・RAG・プロンプト構造化の体系的ベストプラクティス。
BenQ ScreenBar Pro モニターライト & Logicool MX Master 3S
深夜のコーディングや長時間リサーチにおける眼精疲労を軽減し、デスク上の集中力を極限まで高める必須ギア。
※Kindle電子書籍版・ポイント還元率・最新在庫は各ストアの公式ページにてご確認いただけます。
🎧 最新AI・プログラミング・キャリア実用書を「手出し0円」で聴き放題・読み放題
技術書やビジネス書を1冊ずつ買う前に、まずはAmazon公式の30日間無料体験でコストゼロの知識武装を。無料期間中に解約すれば料金は1円もかかりません。
🎁 【無料配布】実務で使えるAI自動化&プロンプト完全攻略チートシート
本記事で解説した最新ツールのコマンド集・コピペで動くPython自動化スクリプト・案件獲得テンプレートを公式noteにて無料公開中!
💡 よくある質問(FAQ)
Q. 2026年の円安・インフレはエンジニアの給与にどう影響しますか?
A. 公式発表によれば、円安・インフレは物価上昇を通じて実質賃金を低下させる可能性があります。しかし、IT分野は技術革新が速く、専門性の高いエンジニアの需要は引き続き堅調と見込まれます。ただし、給与上昇がインフレ率を上回るかは、個々のスキル、経験、勤務先の業績、そして労働市場全体の動向に左右されます。そのため、給与収入だけに頼らず、能動的な資産形成が重要となります。
Q. AI指数CFDは初心者でも安全に始められますか?
A. モカの見立て:AI指数CFDは、レバレッジ取引であり、専門知識と厳格なリスク管理が不可欠なため、初心者には推奨できません。証拠金取引は、元本を超える損失が発生するリスクもあります。もし興味がある場合は、まずデモトレードで十分に練習を積み、失っても生活に影響のない少額の資金で、かつ損切りルールを徹底できる場合にのみ、慎重に検討すべきです。AI指数CFDの割合は、ポートフォリオ全体のリスクを大きく左右するため、注意が必要です。
Q. 楽天カードのポイ活で、どのくらいの資産形成が期待できますか?
A. モカの見立て:楽天カードのポイ活による資産形成額は、日々の利用金額、獲得できるポイント還元率(SPUなどによる)、そして貯まったポイントをどのように活用するか(投資に回すか、そのまま消費するかなど)によって大きく変動します。例えば、毎月20万円の利用で1%のポイント(2,000円相当)が貯まり、それを年間12%(目標値)で運用できれば、複利効果で着実に資産は増加します。しかし、「〇万円稼げる」といった具体的な収益額を保証するものではなく、あくまで「効率的に」資産を「貯める・増やす」ための手段とお考えください。
【あわせて活用】さらなる高単価キャリア・自律化への最短ルート
- ✔ 【明光キャリアパートナーズ(strategy career)】年収800万〜1,500万円クラスの非公開AI・DX求人を厳選紹介
- ✔ 【IT求人ナビ フリーランス】週3〜5日・フルリモート対応の高単価フリーランスIT案件を経験に合わせてスピード提案
- ✔ 2社に無料登録して非公開求人と提示単価を比較することで、市場価値の最高額を引き出すのが鉄則
※登録・キャリア相談は完全無料(オンライン対応)。今すぐ転職・独立するか迷っている段階の市場価値診断も歓迎。
コメント