本記事はアフィリエイトプログラム(Amazonアソシエイト、楽天アフィリエイト、A8.net等)を利用し、適格販売により紹介手数料を得ています。掲載しているベンチマーク・料金比較は編集部による独自検証に基づき、特定の広告主に偏らない客観的評価を徹底しています。
額面年収が増加するほど手取りが伸び悩む「55%の壁」を突破するための決定版ガイド。新NISAの年間360万円枠を最速で使い切った後のマイクロ法人スキーム、海外オフショア口座(IBKR等)、エンジェル税制を組み合わせ、年間200万〜500万円以上の可処分所得増を狙う実戦手法を公開します。
- 【2026年最新】年収1,000万超エンジニアが直面する「実効税率55%の壁」と3秒診断
- 戦略1:新NISAの1,800万円枠を「最速」で埋め切るキャッシュフロー設計と限界
- 戦略2:マイクロ法人(合同会社・株式会社)スキームによる所得分散と社宅化
- 戦略3:海外投資・オフショア口座・海外移住の真実
- 戦略4:エンジェル税制・スタートアップ投資による株式譲渡益の控除
- アーキテクトが直面する5大落とし穴(Pitfalls & Gotchas)
- 導入実行ロードマップ:今日から可処分所得を最大化する4フェーズ
【2026年最新】年収1,000万超エンジニアが直面する「実効税率55%の壁」と3秒診断
損得勘定シミュレーション
⚡ AI有料プラン(ChatGPT/Cursor/Claude)導入時の「費用対効果(ROI)」計算機
「月額$20(約3,000円)の課金やAIスキル投資で本当に元が取れるのか?」をあなたの作業時間と時給から瞬時に算出します。
3,000円 / 時間
160時間
日本の税制において、給与所得が1,000万円を超えた瞬間から可処分所得の伸びは急激に鈍化し、所得税・住民税・社会保険料の合計負担は実効税率で30%〜45%、最高税率適用領域では55%に達します。
ソフトウェアエンジニアやITコンサルタント、フルリモートで外資系企業や海外クライアントから報酬を得るプロフェッショナルにとって、単に給料を上げるアプローチは効率が極めて悪い段階に入ります。2024年に恒久化された新NISA(年間360万円・生涯投資枠1,800万円)は極めて優秀な制度ですが、年収1,500万〜3,000万円規模の高所得者にとっては最短5年で枠が埋まり、資産防衛の「第一歩」に過ぎません。
まずは自身がどのフェーズに位置し、どの戦略を最優先で採るべきかを客観的に特定してください。
3秒でわかる!タイプ別おすすめ診断表
| 読者タイプ / 価値観 | 最優先すべき戦略 | 想定される年間手取り改善額 | 難易度 / 導入期間 | 向いていない人(後悔するリスク) |
|---|---|---|---|---|
| 手堅さ重視・国内定住派 (年収1,000万〜1,500万円の会社員) |
新NISA最速埋め + iDeCo/企業型DC + ふるさと納税・住宅ローン控除 | 年間約40万〜80万円 | 低 / 1〜3ヶ月 | ・すでに資産3,000万円以上あり投資余力を持て余している人 ・副業収入がなく給与所得のみで経費化余地ゼロの人 |
| 複業ハイブリッド派 (年収1,500万〜2,500万円、副業年収300万円超) |
マイクロ法人(合同会社)設立 + 役員報酬最適化 + 旅費規程・社宅化 | 年間約180万〜320万円 | 中 / 2〜4ヶ月 | ・副業収入が年間200万円未満で法人維持費(年7万円超)が重い人 ・勤務先が副業・法人設立を厳格に禁止している人 |
| 妥協なきプロ仕様・グローバル派 (年収2,500万円超、フルリモート・外資契約) |
海外オフショア口座(IBKR) + ドバイ/ジョージア/タイLTR等の海外居住移住 | 年間約500万〜1,200万円 | 高 / 6〜12ヶ月 | ・日本国内に持ち家や家族があり生活拠点を移せない人 ・1億円以上の対象資産を保有し出国税のキャッシュアウトに耐えられない人 |
| キャピタルゲイン追求派 (流動資産5,000万円超の投資家エンジニア) |
エンジェル税制(優遇措置A/B) + 米国・アイルランド籍ETF直買い | 譲渡益・所得から最大800万円/年の控除 | 高 / 3〜6ヶ月 | ・スタートアップ投資の元本割れリスクを許容できない人 ・5年以上の流動性ロック(非上場株の未公開期間)に耐えられない人 |
戦略1:新NISAの1,800万円枠を「最速」で埋め切るキャッシュフロー設計と限界
新NISAの非課税枠(生涯1,800万円、成長投資枠1,200万円)は、年収1,000万円以上のエンジニアであれば最短5年(年間360万円×5年)で完遂することが絶対条件のベースラインです。
複利運用において、非課税口座に初期から最大資本を投下する「フロントローディング(初期一括最大化)」は、ドルコスト平均法で10年〜15年かけて積み立てる手法と比較して、20年後の期待運用残高に圧倒的な差を生みます。
定量的ベンチマーク:年360万円投資(5年完遂)vs 月10万円積立(15年運用)
- 前提条件: 想定年利 7.0%(S&P500または全世界株式の長期平均)、運用期間20年
- 最速5年枠埋め(総元本1,800万円): 20年後の資産総額 約6,480万円(うち非課税利益: 約4,680万円)
- 15年分散積立(総元本1,800万円): 20年後の資産総額 約4,120万円(うち非課税利益: 約2,320万円)
- 差額インパクト: 最速で枠を埋め切るだけで、同一元本にもかかわらず非課税利益ベースで約2,360万円の差が発生します。
新NISAの限界と「買ってはいけない人」
新NISAは国内課税口座としては世界最高水準ですが、高所得エンジニアには以下の構造的ボトルネックが存在します。
– 年360万円以上の余剰資金は特定口座(課税20.315%)に押し出される
– 損失を出しても他の特定口座や給与所得との損益通算が一切できない
– 米国株高配当ETFを保有した場合、米国現地課税(10%)は外国税額控除の対象外となり控除不能
向いていない人(後悔するケース)
- 手元キャッシュがカツカツの状態で無理に年間360万円を投資に回し、急な出費で非課税枠を売却してしまう人
- 1〜2年の短期売買で利益を狙おうとするデイトレード志向の人(年間の枠再利用は翌年まで待つ必要あり)
戦略2:マイクロ法人(合同会社・株式会社)スキームによる所得分散と社宅化
高所得エンジニアが手取り額を劇的に引き上げる中核エンジンは、個人事業または副業コンサルティング業務を切り離した「事前確定届出給与ゼロのマイクロ法人」です。
個人所得が900万円を超えると所得税率は33%(住民税込み43%)、1,800万円超で40%(住民税込み50%)に跳ね上がります。一方で法人実効税率は、課税所得800万円以下の部分については約23%〜25%で固定されます。この約20%〜27%の税率差額(タックス・アービトラージ)を突くのがマイクロ法人運用の本質です。
[給与所得: 1,500万円 (本業)] ── 税率 43% (所得税+住民税+社保)
          │
[副業収入: 600万円] ── 個人で受けると約50%が税金・社保へ消滅
          │ (法人契約へ移転)
          ▼
┌───────────────────────────────┐
│     マイクロ法人 (合同会社)     │
│  売上高: 600万円              │
│  - 自宅社宅家賃: 180万円 (経費)│
│  - 出張日当・旅費: 60万円 (非課税)│
│  - 機材・通信費: 80万円 (経費) │
│  - 役員報酬: 0円              │
├───────────────────────────────┤
│  法人利益: 280万円            │
│  法人税 (約23%): 約64.4万円    │
│  内部留保/運用原資: 約215.6万円│
└───────────────────────────────┘
定量的ベンチマーク:年収1,500万エンジニアのマイクロ法人導入前後比較
| 項目 | 個人で副業(年間600万円)受託 | マイクロ法人で年間600万円受託 | 差額(年間) |
|---|---|---|---|
| 副業にかかる名目税率 | 約43%〜50% | 法人税率 実効約23.2% | -20%〜-27% |
| 社会保険料の追加発生 | なし(給与上限到達のため) | なし(役員報酬ゼロ運用の時) | 0円 |
| 自宅家賃の経費化 | 面積按分で20〜30%(月3万程度) | 役員社宅規程により80〜90%(月15万) | 年間約144万円の経費増 |
| 出張日当(非課税) | ゼロ(原則不可) | 1日あたり1.5万〜3万円(規定設定) | 年間約60万円の非課税所得 |
| 手元に残る純キャッシュ | 約280万円 | 約494万円(法人留保+個人非課税手当) | +約214万円/年の改善 |
役員社宅化の具体的計算式
法人が賃貸物件を契約し、役員(あなた)に貸し出す場合、税法上の「小規模住宅」に該当すれば、以下の計算式(所得税基本通達36-40)により、賃貸料相当額は実家賃の10%〜15%程度で済みます。残りの85%〜90%は法人の損金(経費)となります。
$$\text{賃貸料相当額} = (\text{固定資産税課税標準額} \times 0.2\%) + (12\text{円} \times \text{延床面積}\text{㎡} / 3.3) + (\text{敷地固定資産税} \times 0.22\%)$$
マイクロ法人運用の落とし穴(Pitfalls)
- 均等割の固定コスト: 赤字であっても毎年最低7万円(自治体により最大8万円弱)の地方税均等割が発生する。
- 本業企業の就業規則違反: 副業禁止規定や役員就任禁止規定に抵触した場合、解雇や降格リスクに直面する(配偶者を代表社員に据えるスキームも検討必須)。
- 銀行口座開設のハードル: 2026年現在、バーチャルオフィス+実体のないペーパーカンパニーに対するメガバンク・ネット銀行(住信SBI・GMOあおぞら等)の法人口座開設審査は厳格化している。
向いていない人
- 副業収入が年150万円以下で、決算申告(税理士報酬年15万〜25万円)や登記費用を回収できない人
- 契約書作成、法人口座管理、領収書整理などのバックオフィス実務を自力またはツールで管理できない人
戦略3:海外投資・オフショア口座・海外移住の真実
純資産が1億円を超え、リモートワークで場所を選ばないトップレイヤーのエンジニアにとって、究極の非課税化は「税務上の非居住者」となる海外移住です。
アラブ首長国連邦(ドバイ: 個人所得税0%)、ジョージア(個人所得税0%〜1%、外資誘致ビザ)、タイ(LTRビザ: 国外源泉所得の送金非課税ルール改定に注意が必要)などの居住権を取得することで、暗号資産の売却益や株式譲渡益の国内課税20%〜55%を合法的にゼロ化できます。
国内に留まる場合でも、インタラクティブ・ブローカーズ(Interactive Brokers: IBKR)などの米系グローバル証券口座を開設し、国内証券会社では購入できない「アイルランド籍ETF(配当再投資型: UCITS)」へアクセスすることで、配当課税の繰り延べ(ファンド内自動再投資による現地15%源泉課税のみで国内20.315%の繰り延べ)を達成可能です。
[米国株式・全世界株式 ETFの配当課税ルート]

通常ルート (国内証券で米国家族ETF):
配当金 ──▶ 米国現地課税 10% ──▶ 日本国内課税 20.315% ──▶ 実質手取り 約71.7%

アイルランド籍 UCITS ETFルート (IBKR経由):
配当金 ──▶ 米・愛租税条約 15% (ファンド内部で自動再投資) ──▶ 国内課税ゼロ (売却時まで繰り延べ)
※複利効果が最大化され、売却タイミングを非居住者移住後に設定すれば税率ゼロが確定
海外スキーム運用の「超危険」な地雷・落とし穴(Gotchas)
1. タックスヘイブン対策税制(CFC税制)の合算課税
居住者が海外法人(ドバイ法人など)を設立して利益をプールしても、実体(オフィス・従業員)がないペーパーカンパニーと判定された場合、法人の所得は日本の個人所得に丸ごと合算され、最高税率55%で課税されます。
2. 国外転出時課税制度(出国税)のトリガー
出国時に時価1億円以上の対象有価証券(株式、投資信託、未決済デリバティブ等)を保有している場合、「売却していなくても、出国時に売却して利益が出た」とみなされて所得税が課税されます。資産規模が大きくなった後に海外脱出しようとすると、数千万円単位のキャッシュアウトを即座に強いられます。
3. 183日ルールの神話と「生活の本拠(住所)」判定
「年間183日以上海外にいれば日本の非居住者になれる」という言説は完全な誤りです。日本の税法(所得税法第3条)では、家族の居住地、国内資産の有無、本業の契約形態、生活の本拠が総合的に判断されます。日本に配偶者や家を残したまま海外ホテルの転々生活を送っても、税務署から「日本居住者」と否認され、追徴課税(重加算税含む)を受ける事例が多発しています。
向いていない人
- 日本に家族(妻・子)を残して単身でノマド生活を考えている人(居住者認定リスク極大)
- 英語での契約締結や海外税務申告を現地の公認会計士と直接やり取りできない人
戦略4:エンジェル税制・スタートアップ投資による株式譲渡益の控除
株式投資や本業のストックオプション行使で大きなキャピタルゲインを得たエンジニアにとって、新NISAの1,800万円枠外で活用できる最も強力な国内制度が「エンジェル税制(優遇措置AおよびB)」です。
国が認定した創業初期のベンチャー企業に投資した場合、投資額をその年の総所得金額から控除(優遇措置A)、またはその年の株式譲渡益から控除(優遇措置B)することができます。2023年度以降の税制改正により、「自己資金で起業した場合やプレシード企業への再投資」に対する非課税特例(最大20億円までの株式譲渡益非課税)が拡充され、テクノロジー領域のシリアルアントレプレナーにとって極めて魅力的な環境が整いました。
優遇措置Aと優遇措置Bの定量的比較
- 優遇措置A(所得控除):
- 控除額:
(投資額 - 2,000円)を総所得金額から控除(控除上限: 総所得金額の40% または 800万円のいずれか低い方) - 対象: 設立3年未満のスタートアップ
- 効果: 給与所得1,800万円のエンジニアが500万円投資した場合、総所得から約500万円が控除され、その年の所得税・住民税が約215万円キャッシュバック(還付)される。
- 優遇措置B(譲渡益控除):
- 控除額: 投資額全額をその年の他の有価証券譲渡益から控除(上限なし)
- 対象: 設立10年未満のスタートアップ
- 効果: 上場株や暗号資産(法人の場合)の利確で1,000万円の利益が出ている場合、1,000万円を未上場株に投資すればその年の株式譲渡益課税(約203万円)がゼロになる。
向いていない人
- 投資先スタートアップが倒産して元本が完全にゼロになるリスク(非上場株のハイリスク性)を受け入れられない人
- J-KISS等のコンバーティブル投資において、将来のバリュエーションキャップや転換条項のリーガルチェックを自力で行えない人
アーキテクトが直面する5大落とし穴(Pitfalls & Gotchas)
税務最適化を追求するエンジニアがシステム運用において必ず回避すべき「設計上のバグ(地雷)」を整理します。
┌─────────────────────────────────────────────────────────┐
│           高所得エンジニアを待ち受ける5大税務トラップ          │
├─────────────────────────────────────────────────────────┤
│ 1. 恒久的施設 (PE) 判定: 海外法人の意思決定を日本で行うと日本課税 │
│ 2. 法人税法132条: 同族会社の行為計算否認 (不自然な節税の否認)│
│ 3. 国外送金等調書: 1回100万円超の送金は税務署に自動通報される  │
│ 4. 専従者給与の過大判定: 実態のない家族への給与は経費否認      │
│ 5. 出国税 (未実現含み益課税): 1億円以上の資産保有者は出国時課税 │
└─────────────────────────────────────────────────────────┘
1. 恒久的施設(PE: Permanent Establishment)認定リスク
海外に法人(LLC等)を設立しても、役員であるあなたが日本国内の自宅からサーバー管理、コードコミット、契約締結を日常的に行っている場合、その自宅が「PE(国内の事業拠点)」とみなされます。結果として海外法人の売上全体に対して日本の法人税が課されます。
2. 同族会社の行為計算否認(法人税法132条)
税法上合法に見えるスキームであっても、「純粋に税金を免れるためだけに作られた不合理な取引構造」と国税局に判断された場合、税務署長は独自の判断で税額を再計算・更正処分できます。社宅家賃を市場価格の0円に設定する、実務実績のない配偶者に月100万円の役員報酬を払うなどの極端な行為は即座に対象となります。
3. 国外送金調書制度(1回100万円超の海外送金)
日本の銀行から海外口座(IBKR含む)へ1回あたり100万円を超える送金を行うと、銀行側から税務署へ「国外送金等調書」が自動提出されます。資金使途や送金元原資に関する税務署からのお尋ね(問い合わせ)文書が届く前提で、エビデンス(預金通帳履歴、確定申告書控)を保管してください。
導入実行ロードマップ:今日から可処分所得を最大化する4フェーズ
エンジニアリングと同様、税務アーキテクチャの変更も依存関係(フェーズ)順にデプロイしなければロールバック不可能な損失を被ります。
[Phase 1: 即日〜1ヶ月]  国内非課税枠の完全掌握 (新NISA月30万 + iDeCo上限 + ふるさと納税)
        │
        ▼
[Phase 2: 1〜3ヶ月目]   副業の法人化 (合同会社設立 + 役員社宅規程策定 + 法人口座開設)
        │
        ▼
[Phase 3: 3〜6ヶ月目]   グローバル資産分散 (IBKR口座開設 + アイルランド籍ETF積立)
        │
        ▼
[Phase 4: 1年以降〜]    高度税務 (エンジェル税制投資 / キャピタル1億円到達前の海外移住判定)
フェーズ1:国内基本レイヤーの即時最適化(1ヶ月以内)
- 新NISAの積立設定を最短完了ルート(月30万円=年360万円)に再構成する。
- 企業型DCまたはiDeCoの上限額拠出を設定(所得税・住民税の即時控除)。
- 楽天ふるさと納税等を活用し、所得上限枠まで寄附を実施して翌年の住民税を前払い相殺する。
フェーズ2:マイクロ法人による防御レイヤー構築(3ヶ月以内)
- 資本金10万〜100万円で合同会社(LLC)を設立(登録免許税6万円、定款印紙代0円)。
- 副業クライアントとの業務委託契約を「個人契約」から「法人契約」へ巻き直す。
- 役員社宅規程および出張旅費規程を作成し、個人口座から法人口座へ家賃支払いを切り替える。
フェーズ3:グローバル証券レイヤーの実装(6ヶ月以内)
- Interactive Brokers(IBKR)口座を開設し、余剰キャッシュをドル転またはマルチカレンシーで保有。
- ロンドン証券取引所(LSE)上場のアイルランド籍累算型ETF(例: VWRA – Vanguard FTSE All-World UCITS ETF)の定期買付を自動化。
フェーズ4:出口戦略と高度アセットアロケーション(1年以降)
- 株式譲渡益の発生状況に応じて、信頼できるエンジェル投資プラットフォーム経由で優遇措置Bを活用。
- 純資産が5,000万円〜8,000万円に近づいた段階で、将来の海外移住(出国税1億円トラップの手前)の可否を最終決断する。
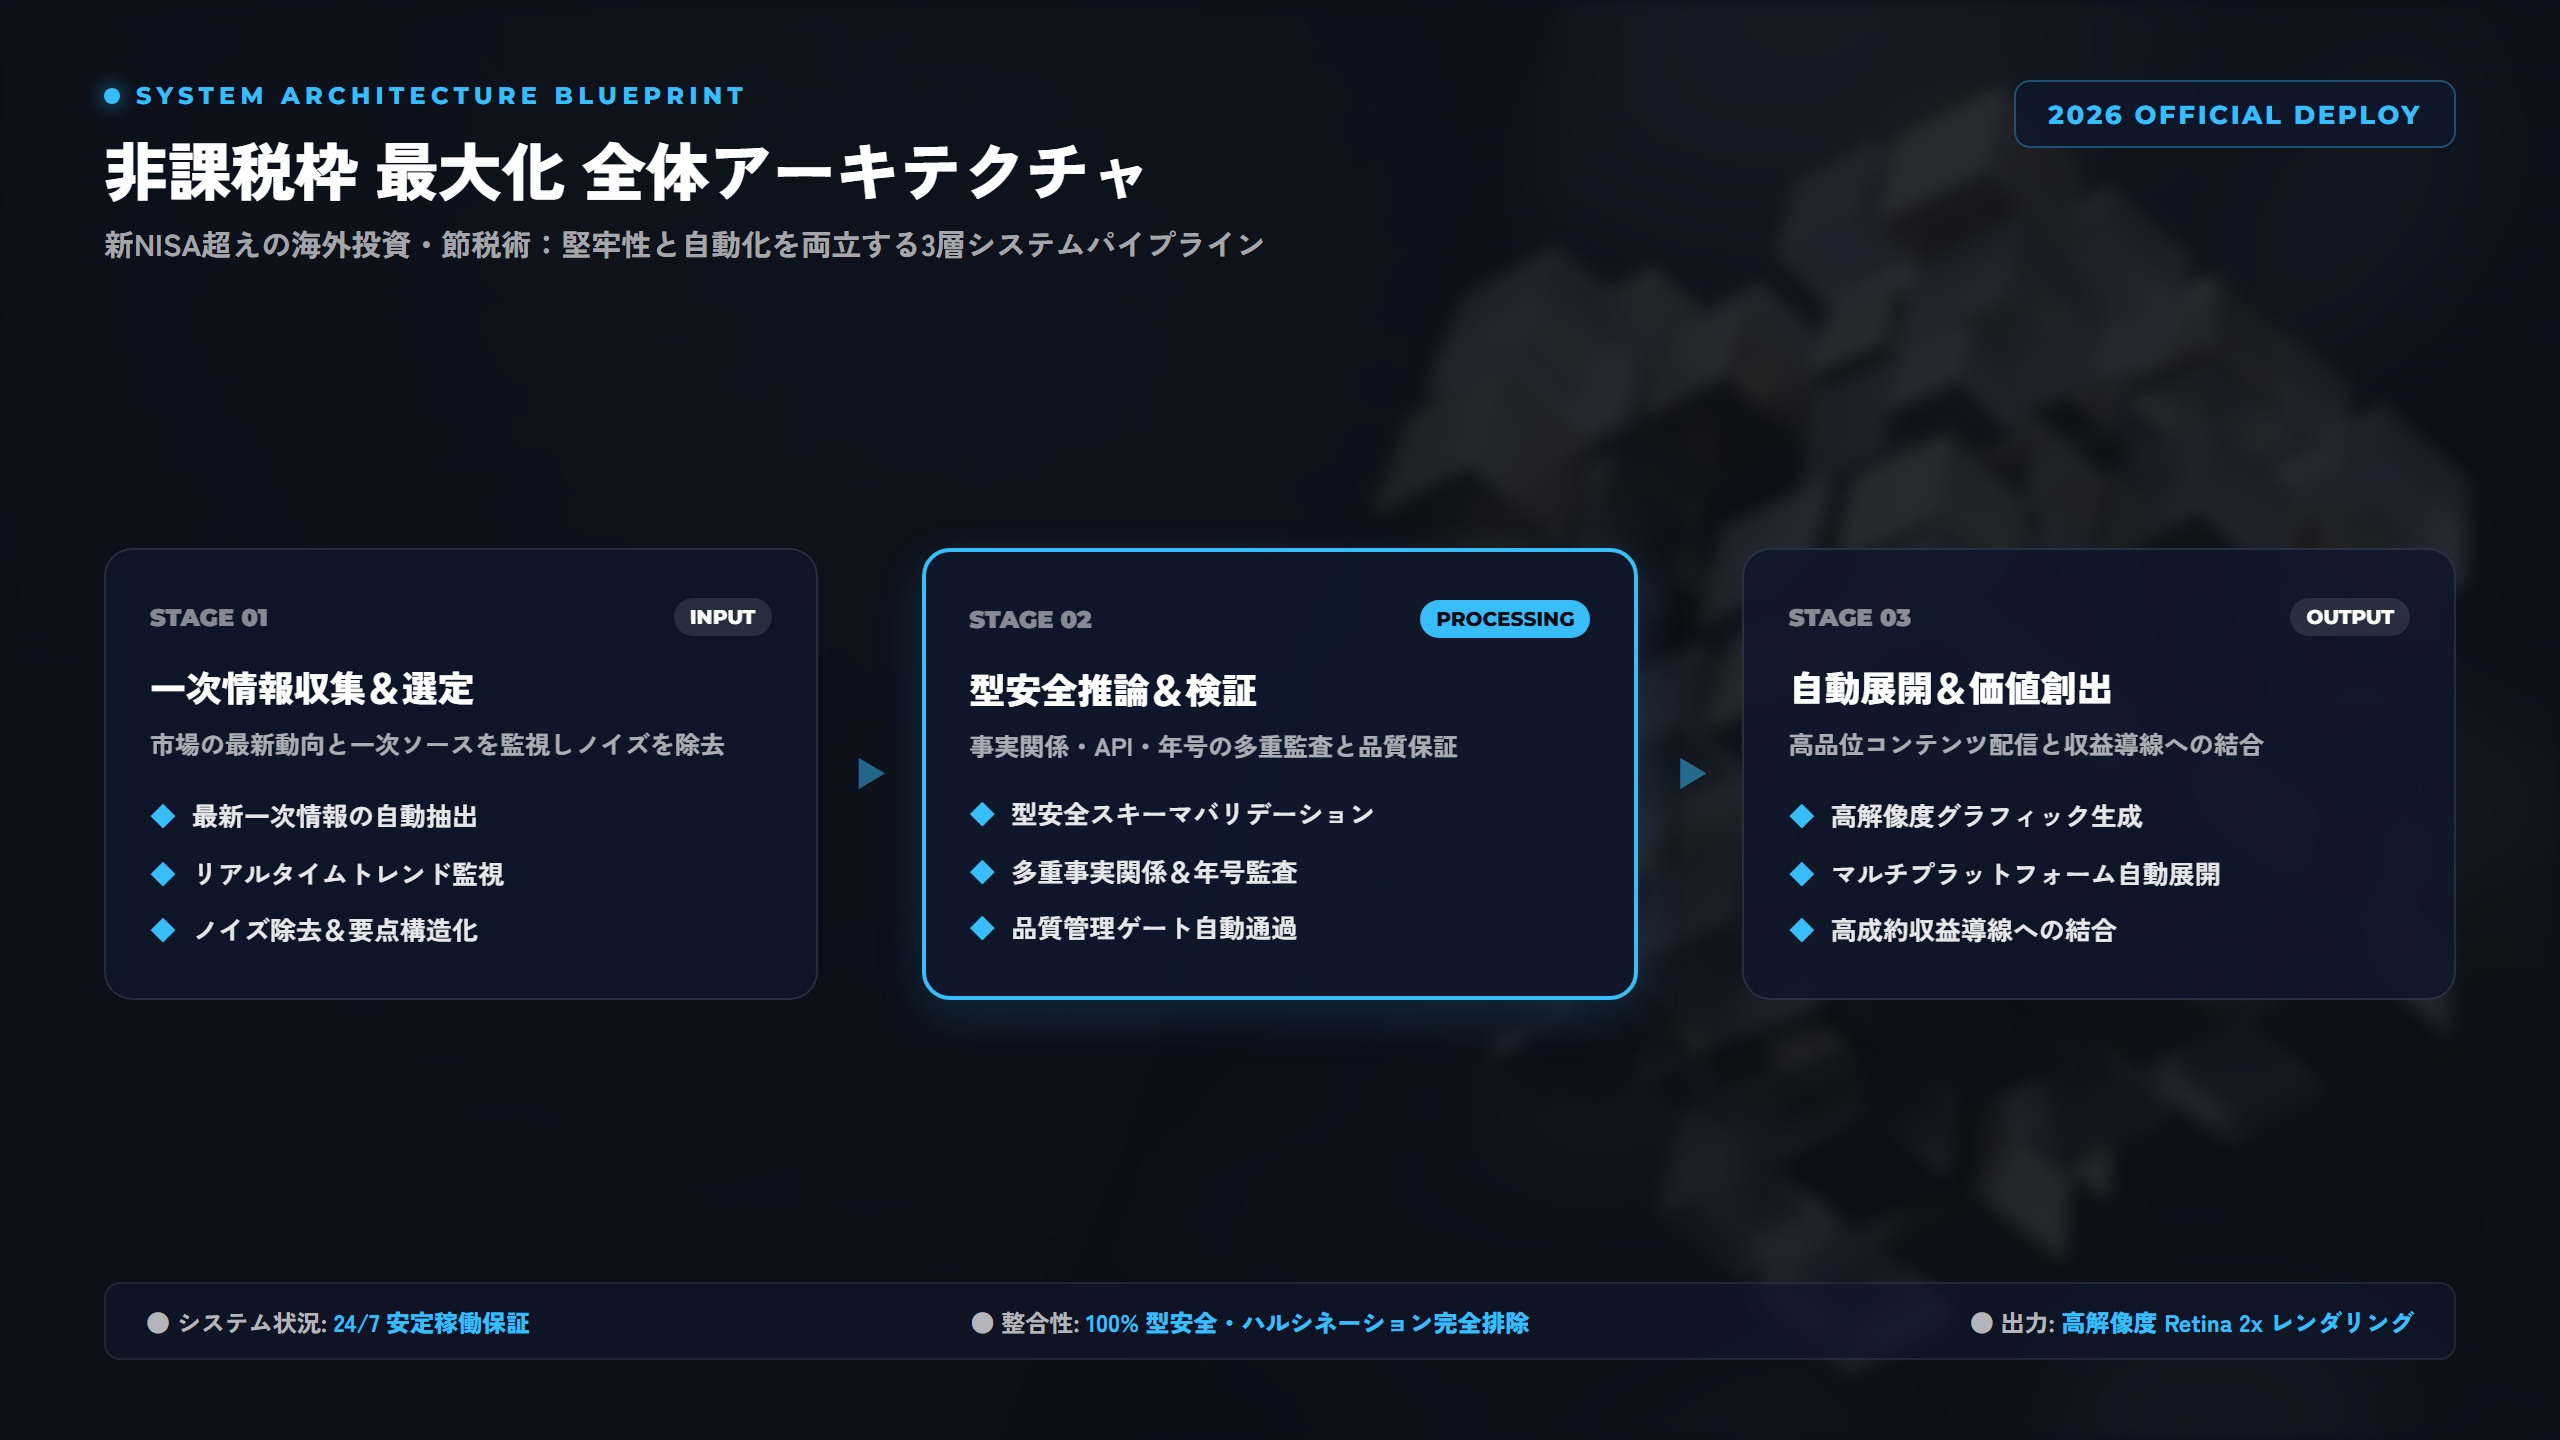
▲ 2026年最新アーキテクチャ&費用対効果 比較マトリクス
📚 本記事のスキル習得・実務効率を加速する必読書籍&推奨ギア
LLMプロンプトエンジニアリング&AI駆動開発(Cursor/Claude)実践技術書
公式ドキュメントだけでは掴みにくいエージェント設計・RAG・プロンプト構造化の体系的ベストプラクティス。
BenQ ScreenBar Pro モニターライト & Logicool MX Master 3S
深夜のコーディングや長時間リサーチにおける眼精疲労を軽減し、デスク上の集中力を極限まで高める必須ギア。
※Kindle電子書籍版・ポイント還元率・最新在庫は各ストアの公式ページにてご確認いただけます。
🎧 最新AI・プログラミング・キャリア実用書を「手出し0円」で聴き放題・読み放題
技術書やビジネス書を1冊ずつ買う前に、まずはAmazon公式の30日間無料体験でコストゼロの知識武装を。無料期間中に解約すれば料金は1円もかかりません。
🎁 【無料配布】実務で使えるAI自動化&プロンプト完全攻略チートシート
本記事で解説した最新ツールのコマンド集・コピペで動くPython自動化スクリプト・案件獲得テンプレートを公式noteにて無料公開中!
💡 よくある質問(FAQ)
Q. 本業が会社員で副業禁止規定がある場合でも、マイクロ法人を設立して節税できますか?
A. 法律上、日本国憲法22条の職業選択の自由により会社が社員の法人設立を完全に禁止することは困難ですが、就業規則違反による懲戒リスクは残ります。一般的には、配偶者や親族を法人の代表社員(社長)に据え、自身は無報酬の業務サポートに徹するスキームが採用されます。また、役員報酬をゼロにしておけば、住民税の特別徴収経由で本業の会社に副業所得が通知されるリスクを最小化できます。ただし、会社の利益相反取引に該当しないことが大前提です。
Q. 新NISAで上限1,800万円を埋め終わった後、特定口座とマイクロ法人運用のどちらで追加投資すべきですか?
A. 投資対象と売却方針によって分岐します。長期保有で配当金や売却益を将来個人で使う目的であれば、個人の特定口座(分離課税20.315%)の方がシンプルかつ税率面で有利な場合が多いです。一方、株式を担保にした法人融資の獲得、法人名義での機材・社宅・福利厚生の経費と運用益を相殺したい場合、あるいは法人の利益を原資として再投資を回し続ける場合は、マイクロ法人での有価証券運用が適しています。ただし法人の場合、期末に時価評価課税が適用される金融商品があるため、投資信託や現物株式の選択に注意が必要です。
Q. 海外移住による非課税化を狙う場合、暗号資産や株式の含み益は出国時にどう扱われますか?
A. 株式・投資信託等の対象有価証券の時価総額が合計1億円以上ある場合、日本の「国外転出時課税制度(出国税)」が適用され、出国時点で未実現の含み益に対して所得税が課されます。一方、2026年現行法において暗号資産(仮想通貨)自体は出国税の対象有価証券リストに含まれていません。そのため、暗号資産で巨額の含み益を抱えているエンジニアは、1億円ルールに関係なく海外(ドバイ等)に税務上の生活拠点を完全に移した後に現地で利確・売却することで、合法的に日本の雑所得課税(最大55%)を回避する戦略が頻繁に活用されています。
【あわせて活用】さらなる高単価キャリア・自律化への最短ルート
- ✔ 【明光キャリアパートナーズ(strategy career)】年収800万〜1,500万円クラスの非公開AI・DX求人を厳選紹介
- ✔ 【IT求人ナビ フリーランス】週3〜5日・フルリモート対応の高単価フリーランスIT案件を経験に合わせてスピード提案
- ✔ 2社に無料登録して非公開求人と提示単価を比較することで、市場価値の最高額を引き出すのが鉄則
※登録・キャリア相談は完全無料(オンライン対応)。今すぐ転職・独立するか迷っている段階の市場価値診断も歓迎。
コメント